

Python API,Rust 驱动的通达信量化数据客户端,支持其他语言通过HTTP或WebSocket调用



如果需要多数据源可以关注新项目 AxData:AxData 基于 eltdx 迭代开发,除通达信体系外,AxData 还通过插件机制整理接入交易所、巨潮、腾讯财经、新浪财经、东方财富、财联社、开盘红等公开源接口,并扩展了自由流通市值、开盘换手、开盘量比、开盘抢筹、竞价昨比、连板天梯、题材强度等更适合本地量化研究和短线数据分析的指标能力,但如果是用单一源的话,仍推荐eltdx,受制于架构axdata性能不如裸协议路径的eltdx。
通达信在线行情协议 Python 库。可以拿 A 股的行情、分时、成交明细、K 线、竞价、公司信息、题材信息等信息,支持 MCP 工具。3.0 保留现有 Python API 和返回模型,将 21 个 7709 命令的构包、解析、连接池、pin、push、心跳和关闭核心统一迁入 Rust。
v2.0.0移除TdxClient的旧版扁平旧版入口,统一使用模块化 API 和 Helpers。升级前请阅读 v2.0.0 迁移说明。
- 本项目仅以个人学习、协议研究和非商业研究为目的进行开发。
- 本项目基于互联网公开信息搜集开发。
- 项目本身、衍生产品及通过本项目获取的数据禁止用于任何商业行为、付费服务、生产服务、转售或其他营利用途,产生的任何数据、损失或法律责任由使用者自负。
- 对第三方服务器或服务的访问,用户需自行遵守相关法律法规及服务协议。
- 请勿将本项目用于侵犯他人权益、违反监管规定或滥用第三方服务的行为。
感谢 injoyai/tdx 及 rainx/pytdx 的启发。
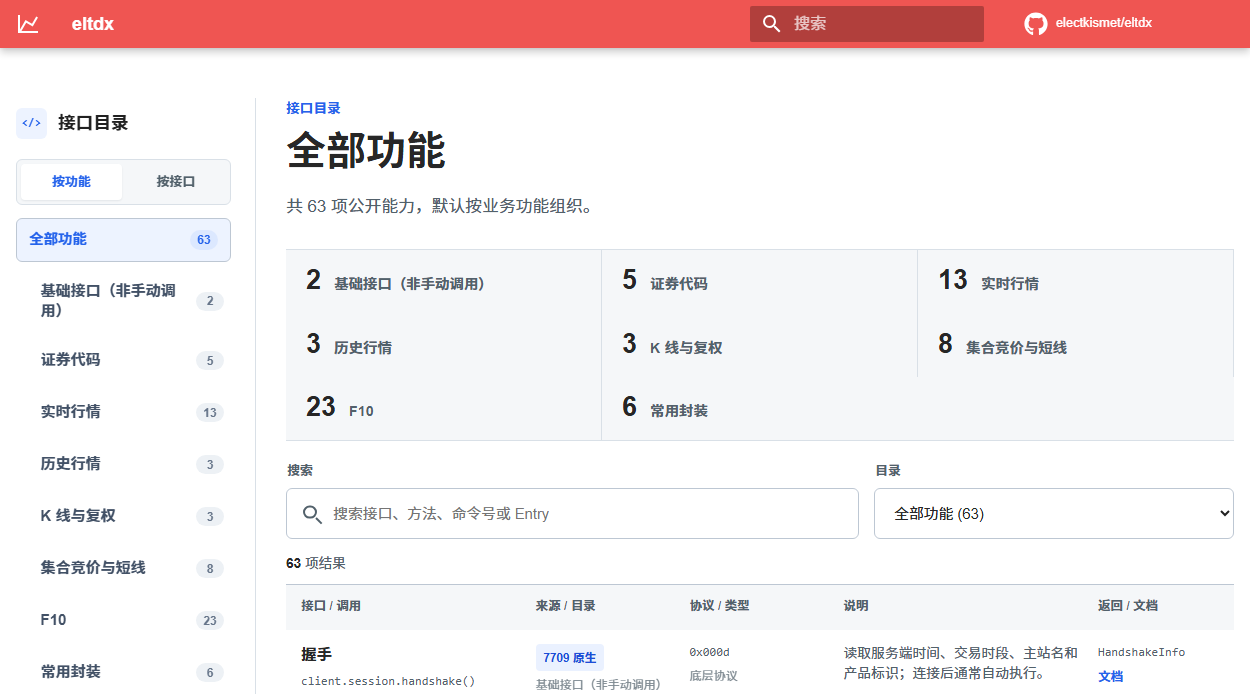
eltdx 默认按“想拿什么数据”组织入口。普通调用优先使用模块化 API 和 Helpers;只有做协议研究时,才需要直接对照 7709 命令或 7615 Entry。下表的代表调用均来自当前接口文档,点击方法名可直接查看参数、返回字段和同类方法。
Python / MCP → 模块化 API / Helpers → 7709 原生协议 / 7615 原生 Entry → dataclass / push / JSON
| 研究任务 | 可以直接拿到 | 代表调用(点开文档) | 数据路径 |
|---|---|---|---|
| A 股清单 | 最新股票、ST、停牌列表和代码表 | client.helpers.latest_stock_list() |
7709 + Helpers 封装 |
| 分类行情 | 按市场或板块分页、排序的行情列表 | client.quotes.list_by_category() |
7709 原生协议 |
| 完整实时行情 | 批量快照、最新价、成交量额和完整五档 | client.helpers.full_quotes() |
7709 + Helpers 封装 |
| 板块行情与成分股 | 所有板块行情、指定板块有效成分股行情 | client.helpers.board_quotes() / client.helpers.board_member_quotes() |
0x06b9 + 0x044d + 0x054c |
| 五档实时刷新 | 为代码列表建立或刷新实时五档 | client.quotes.get_depth() |
7709 原生协议 |
| push 队列 | 读取未匹配的实时更新帧 | client.quotes.poll_push() |
7709 原生协议 |
| K 线与复权 | 分钟/日/周/月/季/年 K 线、自动分页、前/后/定点复权 | client.bars.get() |
7709 原生协议 |
| 当日分时 | 当日每分钟价格、成交量和均价 | client.minutes.today() |
7709 原生协议 |
| 当日成交明细 | 自动分页合并的当日完整成交记录 | client.trades.all_today() |
7709 原生协议 |
| 集合竞价 | 竞价过程、09:25 撮合、前收盘参考价、开盘价/量/额/涨幅 | client.helpers.auction_data() |
7709 + Helpers 封装 |
| 股本变迁 | 除权除息、股本变化、增发和回购记录 | client.corporate.capital_changes() |
7709 原生协议 |
| 财务基础 | 流通/总股本、EPS、资产、负债、收入和利润 | client.corporate.finance_batch() |
7709 原生协议 |
| 本地复权系数 | 基于权息记录为已有不复权 K 线提供本地计算和审计系数 | client.corporate.adjustment_factors() |
0x000f 本地计算 |
| 特殊品种限制 | 特殊品种涨跌停限制表 | client.limits.special() |
7709 原生协议 |
| F10 公司概况 | 发行上市信息、上市日期、发行价、募资额和承销商 | client.f10.company_profile() |
7615 原生 Entry |
| 个股概念 | 某只股票所属的热点题材和入选原因 | client.helpers.stock_topics() |
7615 + Helpers 封装 |
| 股票信息汇总 | 行情、证券名称、股本、市值和换手率合并表 | client.helpers.stock_profile_table() |
7709 + Helpers 组合 |
| 短线指标 | 竞价、开盘量比、流通股本、封单和几天几板等指标 | client.helpers.shortline_indicators() |
7709 + Helpers 组合 |
| A 股常用榜单 | 每日股本、涨跌停价、实时榜单、连板天梯和题材强度 | client.helpers.realtime_rank() |
7709 + Helpers 组合 |
| 服务器文件 | 按分块自动下载并合并完整文件 | client.resources.download_file() |
7709 原生协议 |
| 连接与并发 | 主站测速、Rust 连接池、心跳、pin、push、缓存和 diagnostics | TdxClient() |
Rust Engine |
| MCP 工具服务 | 将常用行情、F10、竞价和文档能力提供给 MCP 客户端 | eltdx-mcp |
MCP |
| 跨语言网关 | 通过 HTTP JSON、WebSocket RPC 和实时订阅供其他语言调用 | eltdx-http |
FastAPI |
完整接口目录见 GitHub Pages。调用方法和返回字段看 METHOD_REFERENCE.md,常用问题入口看 docs/helpers/README.md,完整 API 看 API_REFERENCE.md,字段总表看 FIELD_REFERENCE.md,F10 资料看 F10_7615.md,MCP 工具看 MCP.md。
pip install eltdx3.0 为 CPython 3.10-3.14 提供 Windows x64、manylinux x64/ARM64、macOS x64/ARM64 五个 cp310-abi3 wheel。匹配 wheel 时不需要安装 Rust。没有匹配 wheel 的平台会尝试从 sdist 编译,需要 Rust 1.89 工具链;3.0 不提供纯 Python 7709 fallback。PyPy、free-threaded CPython、musllinux 和其他未列出的组合不在首发支持范围。
如果需要启动 MCP stdio 工具服务,安装可选依赖:
pip install "eltdx[mcp]"Java、Go、C#、Node.js 等语言需要通过 HTTP 或 WebSocket 调用时,再安装网关依赖:
pip install "eltdx[http]"
eltdx-http
默认 pip install eltdx 不会安装 FastAPI 或 Uvicorn,也不会启动额外服务。网关用法见 跨语言 HTTP / WebSocket 网关。
源码目录安装:
python -m venv .venv
.\.venv\Scripts\Activate.ps1
python -m pip install -U pip
pip install -e ".[dev,mcp]"
源码安装会编译私有扩展 eltdx._native。Python 文件与 native 二进制的 ABI 不一致时,导入会立即失败,不会静默切换到旧实现。
源码开发时建议始终先安装到当前虚拟环境;否则本机如果已有旧版 eltdx,python -m eltdx... 可能导入 site-packages 里的旧包。
安装后可以先看命令帮助:
eltdx-smoke --help
eltdx-f10-smoke --help
MCP 工具服务启动后会占用当前终端作为 stdio 服务:
eltdx-mcp源码开发自测:
python -m pytest源码仓库里的 scripts/ 目录用于开发和排查;通过 pip install eltdx 安装后,优先使用上面的命令行入口。
查行情走 TdxClient
from eltdx import TdxClient

with TdxClient(timeout=3) as client:
    quote = client.quotes.get_snapshots(["sz000001", "sh600000"])
    bars = client.bars.get("sz000001", period="day", count=30)
    minute = client.minutes.today("sz000001")
    ticks = client.trades.all_history("sz000001", "2026-05-20")
    # 可选批量数据返回;code 也可传代码列表,旧入口保持不变。
    bulk = client.trades.all_history_batch("sz000001", "2026-05-20")

print(quote[0])
print(bars.bars[-1])
查 F10 / 资料数据走 client.f10
from eltdx import TdxClient

client = TdxClient(timeout=3)
profile = client.f10.company_profile("000034")
topics = client.f10.hot_topics("000034")
notices = client.f10.announcements("000034")

print(profile.rows[0])
print(topics.rows[:3])
print(notices.rows[:3])
如果只查 F10,也可以直接用轻量 HTTP 客户端:
from eltdx import F10Client

f10 = F10Client(timeout=3)
print(f10.company_profile("000034").rows[0])| 功能 | 调用方法 | 底层接口 | 返回内容 / 用途 | 文档 |
|---|---|---|---|---|
| 握手 | client.session.handshake() |
0x000d |
返回服务端日期时间、交易时段、主站名、产品标识;通常连接后自动使用 | 文档 |
| 心跳 | client.session.heartbeat() |
0x0004 |
返回服务端心跳响应;长连接默认后台 30 秒保活,也可手动调用 | 文档 |
| 市场代码数量 | client.codes.count(market) / client.codes.a_share_count(market) |
0x044e / 0x044d |
分别返回整个市场代码表条数或仅 A 股数量;前者不限证券品种 | 文档 |
| 代码表 | client.codes.all(market, ...) / client.codes.all_a_shares() / client.codes.list(market, ...) |
0x044d |
推荐自动翻页取全量;也可直接取 A 股、ETF、指数,或手动控制单页 | 文档 |
| 批量行情快照 | client.quotes.get_snapshots() |
0x054c |
原生一次性基础快照,返回现价、成交量额和已确认的一档盘口 | 文档 |
| 完整行情 / 五档盘口 | client.helpers.full_quotes() |
0x054c + 0x0547 |
普通用户推荐入口,自动组合基础快照与实时五档 | 文档 |
| 原生批量行情 | client.quotes.legacy() |
0x053e |
原生旧版完整快照,保留五档盘口和协议状态原始字段 | 文档 |
| 五档刷新 / 推送队列 | client.quotes.get_depth() / client.quotes.refresh() / client.quotes.poll_push() |
0x0547 |
原生五档快捷入口、游标刷新与推送队列;面向高级实时更新场景 | 文档 |
| 分类行情 | client.quotes.list_by_category() |
0x054b |
按市场或板块分页返回行情列表;可按涨幅、价格、成交额等服务端排序 | 文档 |
| K 线 / 周期线 | client.bars.get(code_or_codes, ..., all_pages=False) |
0x052d |
单页或自动分页返回 K 线;支持单只或多只证券并发查询,以及分钟、日、周、月、季、年线和服务端复权参数 | 文档 |
| 当日分时 | client.minutes.today() |
0x0537 |
返回主站当前保存的每分钟价格、成交量、均价等分时序列 | 文档 |
| 指定日期历史分时 | client.minutes.history() |
0x0fb4 |
按日期返回某天的分时价格和分钟成交量,适合补单日历史分时 | 文档 |
| 近期历史分时 | client.minutes.recent() |
0x0feb |
返回服务端近期窗口内的历史分时;适合查较近交易日的分钟走势 | 文档 |
| 分时副图 | client.minutes.aux() |
0x051b |
返回分时页下方副图数据,例如买卖力道、成交对比等序列 | 文档 |
| 小走势图 | client.minutes.sparkline() |
0x0fd1 |
返回单标的小型价格走势序列,适合列表页或概览页的小图 | 文档 |
| 当日成交明细 | client.trades.today(code, ...) / client.trades.all_today(code, ...) |
0x0fc5 |
ticks 保留原始混合记录;actual_trades 排除 status=8 竞价快照,并保留 09:25、15:00 和 status=5 盘后真实成交 |
文档 |
| 当日 09:25 正式撮合 | client.trades.opening_match_today(code, ...) |
0x0fc5 |
从当日成交明细筛选 09:25 正式撮合;没有记录时返回 None |
文档 |
| 历史成交明细 | client.trades.history(code, date, ...) / client.trades.all_history(code, date, ...) |
0x0fc6 |
history() 返回一页,all_history() 自动翻页;用 actual_trades 读取排除竞价快照后的真实成交 |
文档 |
| 历史 09:25 正式撮合 | client.trades.opening_match_history(code, date, ...) |
0x0fc6 |
从历史成交明细筛选指定日期 09:25 正式撮合;没有记录时返回 None |
文档 |
| 集合竞价过程快照 | client.auctions.series(code, date=None) |
0x056a |
不传日期查询当日,传入日期查询历史;按主站顺序返回全部过程时间点,即使出现 09:25 也不是正式成交 |
文档 |
| 股本变迁 / GBBQ | client.corporate.capital_changes() |
0x000f |
返回标签 1..15 的广义权息和股本事件记录 |
文档 |
| 本地复权系数 | client.corporate.adjustment_factors() |
0x000f |
为已有本地不复权 K 线计算事件级前/后复权仿射系数 | 文档 |
| 财务基础信息 | client.corporate.finance_batch(codes) |
0x0010 |
批量返回流通股本、总股本、EPS、资产、负债、收入、利润等基础财务字段 | 文档 |
| 特殊品种涨跌停限制 | client.limits.special() |
0x0452 |
返回特殊品种涨跌停限制表;需要按表扫描后本地索引到具体代码 | 文档 |
| 服务器文件分块读取 | client.resources.read() |
0x06b9 |
读取一个服务器文件块,返回原始 bytes 和长度头 | 文档 |
| 服务器文件下载 | client.resources.download_file() |
0x06b9 |
循环读取并合并完整服务器文件 | 文档 |
| 服务器统计文件解析 | client.resources.read_stats() |
0x06b9 |
下载并解析 zhb.zip 中的统计文件 |
文档 |
| 短线指标(Helper) | client.helpers.shortline_indicators() |
0x06b9 + 0x054c + 0x0547 + 0x044d + 0x052d + 0x0010 |
按交易日对齐统计资源、实时行情、近 5 日 K 线和财务快照,返回竞价、开盘量比、流通股本、封单和连板指标 | 文档 |
7709 命令和 API 对照见 COMMANDS_7709.md,完整调用参数见 API_REFERENCE.md。
K 线是最常用的接口之一,周期和复权参数可以直接这样传:
client.bars.get("sz000001", period="day", count=200)
client.bars.get("sz000001", period="week", count=100)
client.bars.get("sz000001", period="year", count=20)
client.bars.get("sz000001", period="1m", count=240)
client.bars.get("sz000001", period="day", adjust="qfq", count=200)
client.bars.get("sz000001", period="day", adjust="hfq", count=200)
client.bars.get("sz000001", period="day", adjust="fixed_qfq", anchor_date="2024-06-03")
client.bars.get("sz000001", period="day", all_pages=True, page_size=800)| 参数 | 可选值 | 含义 |
|---|---|---|
period |
1m, 5m, 15m, 30m, 60m |
分钟 K 线 |
period |
day, week, month, quarter, year |
日 K、周 K、月 K、季 K、年 K |
period |
10m, 2d, 5s 这类形式 |
协议层支持自定义分钟、N 日、N 秒周期;实际返回以服务端支持为准 |
adjust |
None / none |
不复权 |
adjust |
qfq / front |
前复权 |
adjust |
hfq / back |
后复权 |
adjust |
fixed_qfq / fixed_hfq |
定点前复权 / 定点后复权,需要配合 anchor_date |
anchor_date |
YYYY-MM-DD、YYYYMMDD、date |
定点复权基准日期,仅定点复权时需要 |
普通前复权和后复权应直接使用 client.bars.get(..., adjust="qfq" / "hfq"),结果由 0x052d 主站计算。client.corporate.adjustment_factors() 是基于 0x000f 权息记录的本地计算和审计工具,不是服务端复权接口的逐值等价替代品。
将本地系数应用到一段完整不复权 K 线时,必须把第一根 K 线日期传给 start_date,并建议把最后一根 K 线日期传给 anchor_date。start_date=None 会使用全部有日期的权息事件,可能累计早于服务端第一根可用 K 线的记录,直接用于后复权会产生错误基准。即使日期范围正确,本地 0x000f 计算与服务端 0x052d 的累计精度和舍入顺序仍可能带来约 0.01~0.02 元差异;需要服务端口径时请直接使用 bars.get(adjust=...)。
| 功能 | 调用方法 | 底层 Entry | 返回内容 / 用途 | 文档 |
|---|---|---|---|---|
| 高级调用(需手动指定 Entry 和参数) | client.f10.call(entry, body/params) |
7615/TQLEX |
用户主动指定 Entry 和参数;用于调试或调用 SDK 尚未封装的 Entry,不会自动执行 | 文档 |
| 股票基础信息 | client.f10.stock_info() |
CWServ.tdxf10_gg_comreq |
返回股票名称、代码、市场;也用于主营构成报告期、题材 ID 等辅助查询 | 文档 |
| 涨跌停列表 | client.f10.limit_up_down_list() |
CWServ.cfg_fx_lbtt |
返回指定日期 / 日期范围的逐股涨停、连板、涨停原因和封单明细;可选市场概况 | 文档 |
| 公司概况 | client.f10.company_profile() |
CWServ.tdxf10_gg_gsgk |
返回发行上市信息,如上市日期、发行方式、发行价、募资额、承销商等 | 文档 |
| 主营构成 | client.f10.business_composition() |
CWServ.tdxf10_gg_jyfx |
返回主营收入、成本、毛利、收入占比、毛利率;不传报告期时自动取最新期 | 文档 |
| 股东增减持 | client.f10.shareholder_change_plans() |
CWServ.tdxf10_gg_gdyj |
返回公告日、股东名称、变动方向、拟变动数量 / 比例、计划起止日期等 | 文档 |
| 分红融资 | client.f10.dividend_financing() |
CWServ.tdxf10_gg_fhrz |
返回分红方案、股权登记日、除权派息日、股息率、股利支付率、融资相关数据 | 文档 |
| 增发获配 | client.f10.allotment_dates() / allotment_details() |
CWServ.tdxf10_gg_fhrz_zfhpmx |
先取增发日期,再按日期取获配机构、获配数量、获配金额、锁定期等明细 | 文档 |
| 财务报表 | client.f10.finance_report() |
CWServ.tdxf10_gg_cwfx |
返回多期财务报表;默认资产负债表,含货币资金、资产总计、负债合计、股东权益等 | 文档 |
| 财务诊断 | client.f10.finance_diagnosis() |
CWServ.tdxf10_gg_cwzd |
返回营运、盈利、成长、现金流、资产质量、Z 值预警、财务总评分等诊断项 | 文档 |
| 个股总评 | client.f10.stock_score() |
CWServ.tdxf10_gg_ggzp |
返回综合评分、行业排名、市场排名、资金面 / 基本面 / 消息面 / 主题面评分 | 文档 |
| 盈利预测 | client.f10.profit_forecast() |
CWServ.tdxf10_gg_ybpj |
返回未来三年 EPS、归母净利润、营业收入预测、历史实际值和预测机构数量 | 文档 |
| 题材概念行情 | client.f10.theme_market() |
HQServ.hq_nlp_tcihq |
返回相关板块、板块成分股、主力控盘比例、主力资金走势、区间统计等 | 文档 |
| 估值市场数据 | client.f10.valuation() |
HQServ.hq_nlp_gpsj |
返回 PE(TTM)、PB(MRQ)、市销率、市现率、估值百分位、流通市值、总市值等 | 文档 |
| 市场 / 行业排名 | client.f10.ranking_detail() |
CWServ.tdxf10_gg_zxts_rqpm |
返回当前股票排名、排名变化,以及同组股票代码、简称、市场和更新时间 | 文档 |
| 资本运作治理 | client.f10.governance() |
CWServ.tdxf10_gg_zbyz |
返回担保明细、违规处理、处罚公布日、案情进展、处罚决定、详情记录 ID 等 | 文档 |
| 热点题材 | client.f10.hot_topics() |
CWServ.tdxf10_gg_rdtc |
返回题材名称、关联度、入选日期、入选原因、事件名称和事件详情 ID | 文档 |
| 题材内对比 | client.f10.topic_compare() / topic_compare_first() |
CWServ.tdxf10_gg_rdtc_gndb |
返回题材内股票财务 / 市值 / 涨幅排名,可用于比较同题材个股 | 文档 |
| 公司资讯 / 研报 | client.f10.company_news() |
CWServ.tdxf10_gg_gszx |
返回研报标题、评级类别、研究员、撰写日期、研报地址,也可查监管措施 | 文档 |
| 沪深股通持仓 | client.f10.northbound_holding() |
CWServ.tdxf10_gg_zlcc |
返回沪股通 / 深股通持股比例、持股数量、变动股数、收盘价等序列 | 文档 |
| 详情正文 | client.f10.detail() |
CWServ.tdxf10_gg_idreq |
按记录 ID 返回正文标题和正文内容;常接热点题材事件、违规处理等详情 | 文档 |
| 新闻 / 公告 / 路演 | client.f10.news() / announcements() / roadshows() |
CWSearch.tzx_rcache |
返回新闻、公告、路演列表;含标题、日期、来源、公告类型、PDF 地址等 | 文档 |
常规 F10 返回 F10Response;client.f10.limit_board_ladder() 返回 LimitBoardLadder。常用结果分别在 response.rows 或模型的 rows,完整说明见 F10_7615.md。
默认 TdxClient() 使用真实 7709 行情主站。整个过程可以概括为:先从候选主站中测速排名,再选服务器建立多条 TCP 连接,最后由 Rust Runtime 用少量工作线程驱动这些异步连接。
43 台候选主站 → TCP 测速并保存排名 → 默认选最快 2 台 → 每台 4 TCP → 8 Slot → Runtime 按逻辑 CPU 自动取值
核心关系:
服务器数 × 每台 TCP 连接数 = Slot 总数。Slot 数是同时可以在网络上处理的请求数,不是线程数。例如 20 台 × 每台 8 条 = 160 Slot;如果当前进程可用 16 个逻辑处理器,默认由 16 个 Runtime 工作线程异步驱动。
- 不传
host/hosts时,读取包内tdx_server.json的 43 台候选主站。 probe_hosts=True默认开启。创建TdxClient时会阻塞等待普通 43 台和专用 35 台两组候选主站的测速、排序完成;两组地址合并去重后并发探测,再分别保存排名。显式host/hosts只替换普通组,专用组仍供集合竞价和资金流向使用。- 测速只打开并关闭临时探测连接,不创建业务 Engine、不做协议握手。进入
with或显式connect()连接普通池;集合竞价与资金流向的独立池仍在首次请求时按需建连、握手,后续复用连接。 - 同一客户端生命周期内复用内存排名,首次请求、另一个专用池启动或专用池重新创建都不重复测速。
probe_hosts=False跳过两组自动测速,使用已有排名;内存和自定义非池化 transport 不触发测速。单独使用PooledSocketTransport仍在首次启动 Engine 时测速。 - 测速检查的是 TCP connect 延迟,用来快速排除连不上或延迟高的主站;它不等于完整业务请求质量测试。
- 排名会原子写入当前用户数据目录的
tdx_server_ranking.json。下次启动先使用上次排名,然后重新测速刷新;升级 eltdx 不会覆盖这份用户排名。
也可以手动重测全部 43 台候选主站并持久化结果:
from eltdx.hosts import refresh_server_ranking

ranking = refresh_server_ranking(timeout=1.2)
for item in ranking[:10]:
    print(item)
如果不想自动选站,可以直接指定一台主站:
from eltdx import TdxClient

with TdxClient(host="116.205.183.150:7709", timeout=3) as client:
print(client.helpers.full_quotes("sz000001"))| 场景 | 配置 | 实际含义 |
|---|---|---|
| 默认,适合普通查询 | TdxClient() |
最快 2 台 × 每台 4 TCP = 8 Slot;Runtime 线程数自动 |
| 中等并发 | TdxClient(server_count=4, connections_per_server=8) |
最快 4 台 × 每台 8 TCP = 32 Slot |
| 高并发 | TdxClient(server_count=20, connections_per_server=8) |
最快 20 台 × 每台 8 TCP = 160 Slot |
| 手动限制 CPU 线程 | TdxClient(server_count=4, connections_per_server=8, runtime_workers=8) |
仍为 32 Slot,只让 Rust Runtime 用 8 个 worker 驱动 |
| 兼容旧配置 | TdxClient(pool_size=16) |
pool_size 仅表示 TCP/Slot 总数,在选中主站之间尽量平均分配 |
runtime_workers 默认为 min(pool_size, 当前进程可用的逻辑处理器数),会识别 Windows、Linux 和 macOS,也会尽量遵守容器或 CPU affinity 对进程的限制。自动值适合大多数情况;手动值必须在 1..=pool_size 内。更多 worker 只是提高同时解析/调度的 CPU 能力,不会凭空增加 TCP 连接。
| 参数 | 默认 | 控制什么 |
|---|---|---|
server_count |
2 |
从测速排名中取前几台服务器 |
connections_per_server |
4 |
每台选中服务器建几条 TCP,不是每台几个线程 |
pool_size |
自动为 server_count × connections_per_server |
TCP/Slot 总数;显式同时传三者时,乘积必须一致 |
runtime_workers |
按 Slot 和逻辑 CPU 自动 | Rust Tokio Runtime 工作线程数 |
max_connections_per_host |
按初始分布自动 | 单台服务器的活动连接硬上限,重连时也遵守 |
connect_concurrency |
按 CPU/Slot 自动,单批最高 32 |
整个 Engine 每批最多同时建立和握手的 TCP 连接数,不是 Runtime 线程上限 |
connect_concurrency_per_host |
单批最多 2 |
每批对同一台服务器最多同时建立 2 条 TCP,也不是线程数 |
probe_hosts |
True |
创建客户端时是否对两组候选主站测速、持久化并缓存排名 |
heartbeat_interval |
30.0 |
后台心跳秒数;None 表示关闭 |
max_pending_requests |
256 |
Slot 全忙时允许等待的请求数;满后抛 PoolBusyError |
push_queue_size / push_queue_bytes |
1024 帧 / 64 MiB |
用户可见 push 缓冲的帧数和字节上限 |
global_raw_bytes / global_decoded_bytes |
随 Slot 自动增长 | Engine 全局内存预算,分别最高 256 MiB / 2 GiB,防止异常流量无限增长 |
160 Slot 并不会一次性拉起 160 次握手:默认每批全局最多同时建立 32 条 TCP,其中对同一台服务器最多 2 条,完成一批后再继续。这个 32 只控制启动时的建连速度;连好后 160 个 Slot 都能异步工作,Runtime 线程数另由 runtime_workers 决定。所有连接共享 Engine 级 raw、decoded 和 push 内存预算;达到上限时会限流、丢弃过旧 push 或关闭受影响的 Slot,不会任由队列无限占用内存。
运行时可通过 diagnostics 查看真实线程数、已连主站和内存占用:
with TdxClient(server_count=4, connections_per_server=8, timeout=3) as client:
    snapshot = client.transport.diagnostics
    print(snapshot.runtime_workers, snapshot.server_count)
    print(client.transport.connected_hosts)
    print(snapshot.raw_bytes, snapshot.decoded_bytes)
每个 Engine 使用一个单所有者 Supervisor 统一管理请求生命周期;每个 Slot task 独占自己的 socket、decoder 和 TCP generation。某条连接超时或返回异常时,只废弃当前 Slot 的连接代次,避免迟到响应污染后续请求。
建议始终使用 with TdxClient(...) as client:。退出 with 时会停止接收新请求、清理 pin/push、关闭 socket 并等待 Runtime 结束。手动创建客户端时,需要在 finally 中调用 client.close()。
真实 socket 默认每 30 秒自动心跳保活。关闭后台心跳:
client = TdxClient(heartbeat_interval=None)Helpers 会缓存 stock_profile_table() 内部使用的财务批次、证券表和已验证的短线统计资源。代码数量、代码表、股本变迁、直接财务查询、实时行情、分时、成交明细和 K 线不缓存。
client.helpers.shortline_indicators("sz000001", refresh_stats=True)
client.clear_cache()部分接口支持 include_raw=True,用于保留原始 payload 或单条记录 hex,方便排查字段解析问题。
gbbq = client.corporate.capital_changes("sz000001", include_raw=True)
bars = client.bars.get("sz000001", period="day", include_raw=True)
ticks = client.trades.history("sz000001", "2026-05-20", include_raw=True)
返回模型可以直接转 JSON:
from eltdx import to_json, to_jsonable

data = to_jsonable(client.helpers.full_quotes("sz000001"))
text = to_json(data, indent=2)
真实环境 smoke:
eltdx-smoke --timeout 6 --no-heartbeat
eltdx-f10-smoke --code 000034 --timeout 8
源码仓库可运行更多开发脚本,例如批量导出某段日期的 09:25 竞价成交快照:
python scripts/smoke/export_auction_925_daily.py --code sz000001 --start 2026-04-01 --end 2026-04-30不用按文件名翻目录,按要解决的问题进入即可:
| 想查什么 | 文档入口 |
|---|---|
| 搜索全部功能和调用 | 接口目录 |
| 常用场景和可复制示例 | Helpers · 示例 |
| 方法参数、返回字段和完整 API | 方法手册 · 字段手册 · API 参考 |
| 底层协议和 F10 Entry | 7709 命令 · 7615 F10 |
| 连接、测速、并发和故障排查 | 调试指南 · 架构 |
| MCP 安装、工具和资源 | MCP 文档 |
| 当前版本、变更和旧 API 迁移 | v3.2.2 · 变更记录 · 迁移说明 |
- 想拿某个或某些股票的表头信息怎么办?
- 想查询某个股票都有哪些概念板块怎么办?
- 想查询某个概念板块都有哪些股票怎么办?
- 想拿集合竞价数据怎么办?
- 想拿流通市值Z、开盘换手Z、竞价昨比、开盘昨封比、昨封比、封流比和几天几板怎么办?
- K 线、自动分页和服务端复权
常用组合调用示例:
from eltdx import TdxClient

with TdxClient(timeout=3) as client:
    table = client.helpers.stock_profile_table(["sz000001", "sh600000"])
    shortline = client.helpers.shortline_indicators(["sz000001", "sh600000"])
    topics = client.helpers.stock_topics("000034")
    stocks = client.helpers.topic_stocks("000034", topic_name="存储芯片")
    auction = client.helpers.auction_data("sz000001", "2026-05-20")

print(table.rows[0])
print(shortline.rows[0])
print(topics.topics[:3])
print(stocks.rows[:10])
print(auction.open_price, auction.open_change_pct, auction.open_amount)
完整入口见 docs/helpers/README.md。
- 交流群:点击链接加入群聊
本项目仅允许个人学习、协议研究和非商业研究使用,禁止一切商业使用和滥用。详细条款见 LICENSE。